 格安SIMの掲示板
ここは投資初心者向けの資産運用の仕方を教える場所です。
資産運用の結論は、数ヶ月〜1年間の生活費は現金のままにして、それ以外は全て投資信託に投げ込むことです。
今の日本でお金を現金のまま預けていると、インフレで腐っていきます。腐らない場所にお金を避難させる必要があります。その場所が投資信託です。
ここではインフレでお金が腐る理由や、何に投資すべきか、いくら投資すべきか、どうやって投資すべきか、おすすめの証券会社や投資信託について解説します。
※ 投資は自己責任で
2026年度版の資産運用の目次
資産運用の最近の親コメント(抜粋)
- 9月14日 格安SIMの管理人:NISA貧乏の極値なツイートが流れております。。 https://x.com/2020_nusay/status/209890970026..
- 9月11日 格安SIMの管理人:資産運用の記事を大幅に書き直しました。地道に修正・追記していきます。 SBI証券が一番おすすめかなと思っていましたが、クレカ積立のポイ..
- 8月6日 格安SIMの管理人:マネックスカード投信つみたてのポイント還元率が2026年10月から改悪になるので要注意です。 いままで月5万円以下の積立なら特別な条件..
- 7月17日 格安SIMの管理人:半導体と宇宙関連株の調子が良くないですね・・。 SpaceXを1株162ドルで買って、225ドルまで上がって、今131ドルです。当初の予算..
- 7月1日 Pナッツ:IMFが警告:AI投資の最大リスクはバブルにあらず、テック大手の「長期借入・短期資産購入」という期間ミスマッチ https://finan..
- 6月16日 カント:氷河期世代で50歳手前です。 今までの遅れを取り戻そうと、NISA枠の限度枠1,800万円を最短5年で(給与と預貯金などから移して)一気に..
- 6月3日 格安SIMの管理人:みなさん、スペースX買いますか? 私は買います。スペースXの火星計画が儲かるか知りませんが、ロマンなのです! とりあえずIPOにも申し込..
- 5月27日 カント:投資戦略はオルカンのみで放置の超カウチポテトです(珠には確認はしてしまいますが)。 それでもこの高騰は流石にバブルを感じさせずにはいられな..
- 5月14日 格安SIMの管理人:AI半導体相場でCPU株やメモリ株が狂ったように爆上がりです。 ◻︎ダメ株筆頭だと思っていたIntel株が1ヶ月半で40ドル代から12..
- 4月30日 get3104:預貯金口座付番制度|デジタル庁 https://www.digital.go.jp/policies/numbering-on-accou..
- 4月20日 格安SIMの管理人:SBI新生銀行の定期金利が最大1%になりました。 3ヶ月/6ヶ月 30万円以上で金利0.8% 100万円以上で金利1% とり..
- 4月16日 格安SIMの管理人:なんやかんやと資産運用の評価益が過去最高益になった。。 いまだにイラン戦争の先行きがよくわからないし、ホルムズ海峡もわけわかめだし、一部の..
- 3月23日 格安SIMの管理人:ゴールドが大幅下落してる!うげぇ😵 それと2025年11月ごろからコツコツ積みた立てている日経225やTOPIXの積立が、ついにマイナ..
- 3月14日 kysdsk:新NISAは「世界情勢が不安定」でも始めていい? 初心者が絶対やってはいけない“6つのNG行為”とは【専門家が解説】 今年から新NISA(..
- 3月12日 kysdsk:NISA満額投資の落とし穴~波乱相場こそ「余白=資金力」 「NISAの投資枠は早めに満額使い切るのがお得」という考え方は、本当に正しいので..
- 3月9日 kysdsk:午前の日経平均は大幅反落、一時4000円超安 イラン情勢懸念で全面安[東京 9日 ロイター] - 前場の東京株式市場で日経平均は大幅反落し、..
- 3月4日 はむ:楽天銀行の株価が下がり続けています。昨年9月でのピークは8,600円ほどが、現在は5,500円です。 管理人さんが、楽天銀行をまだ買えてない..
- この記事のコメントはもっとあるよ
資産運用の最近の子コメント(抜粋)
- 9月5日 格安SIMの管理人:昨日、マネックスの投信つみたての支払いカードを、マネックスカードからdカードに変更しました。 ただ..
- 7月29日 格安SIMの管理人:キオクシアが1株4万円を切るとは思わなんだ😱 株価が11万円を超えて、時価総額日本一になっ..
- 7月25日 Pナッツ:日本時間で今日の朝行われた、Starship13回試験飛行の映像 https://www.yout..
- 7月25日 のりお:50代半ばです。 ここまで上がると投資信託は調整局面に入る可能性が結構高いと見ていますので、ある程..
- 7月22日 格安SIMの管理人:大暴落時でも耐えられる範囲での投資が重要ですね! 底っぽいところは多少はわかりますが、天井はさっぱ..


節約だけだとインフレで目減りする
資産運用すべき理由は、節約して貯金しているだけだとインフレで目減りするからです。
例えば、10年前に1万円を利息0.1%で貯金した場合、今は1万100円になります。そして10年前はおにぎり1個100円でしたが、今だと1個200円くらいです。
10年前なら1万円でおにぎり100個買えましたが、貯金して10年たつと、おにぎりは約50個しか買えません。
現金の価値は10年間で半分になっちゃってるんです。
インフレ対策には資産運用が必須
ところがもし10年前にオルカンに1万円投資していたら、今だと3万円くらいなります。おにぎりが150個買えちゃえます!
10年前の1万円はおにぎり100個買えて、その1万円を投資していたら今でもおにぎり150個を食べれて、現金預金にしていたら約50個だけ。
インフレ対策にはまともな資産運用が必須なのです。
何に投資すべき?
いろんな投資の種類がありますが、何に投資すべきかの結論は投資信託です。
独断と偏見で投資の種類をまとめると下記になります。
| 投資の種類 | 難易度 | 損する可能性 | 儲かる可能性 |
|---|---|---|---|
| 個別株 | 難しい | 大 | 大 |
| 投資信託 | 易しい | 中(長い目で見ると小) | 中 |
| 国債など債券 | 易しい | 長い目で見るとインフレででやや腐る | |
| 仮想通貨 | 少し難しい | 大 | 中(税金でやられる) |
| リート | 易しい | 小 | 小 |
| 為替(FX) | 少し難しい | 特大〜大 | 大 |
| 定期預金 | 易しい | 長い目で見るとインフレで腐る | |
個別株をすすめる人もいますが、個別株は才能と運が必要です。100人に数人は大成するかもですが、ほとんどの人は小損〜大損で終わります。個別株は好きな会社の株を買う程度にするのがおすすめです。
投資信託なら誰でも簡単にまともな資産運用ができます。
いくら投資すべき?
原則は余剰資金(数ヶ月〜1年間の生活費を残して全ツッパ?)
現金預金にお金があればあるほど、インフレでお金が腐っていくので、お金が腐らない投資にできるだけ投げ込みます。
具体的には数ヶ月〜1年間の生活費は現金のままにして、それ以外は全て投資に突っ込みます。
一気に投資する?一括投資とドルコスト平均法、どちらが良い?
現預金がたくさんある場合、理論的には一気に投資(一括投資)したほうが利回りが良くなります。
ただし、あくまで理論的な話です。一括投資した直後に暴落が起きた場合、耐えられる人は多くないと思います。
私も一括投資ではなく、ドルコスト平均法で数年かけて現金預金のほとんどを投資信託に変換しました。結果的には一括投資のほうがもっと儲かったのですが、性格的に一括投資は無理なのです。
生活費を切り詰めすぎるNISA貧乏は心が貧困になる
生活費を無理に切り詰めて投資するのはおすすめではないです。
仮に生活を切り詰めて投資に回して、老後にお金がたくさんあっても、まともにお金を使えなくなります。心が貧困になるというか、多くのものに興味を失うというか、そもそも老後はそこまで多額のお金は不要です。
浪費とまではいかずに、そこそこお金を使って楽しく生活して、現金預金は生活費数ヶ月〜1年分に抑えて、残りは全て投資に回すくらいがちょうど良いです。
スマホを格安SIMに変えて、安くなった分を投資すると老後に500万円貯まる
生活費を無理に切り詰めて投資すべきではないですが、スマホを格安SIMに変えて、安くなった分を投資するのはおすすめです。
ドコモ、au、ソフトバンクのスマホを使っている場合、格安SIMにすれば毎月のスマホ料金が5000円くらい安くなります。それを投資に回すだけで、老後(30年後)には1人500万円くらい貯まっています。夫婦2人だったらそれだけで1000万円です。
格安SIMにしてもスマホの使い勝手はほとんど同じなので、全然無理じゃないです。
大手キャリアを使っている場合は、さっさと格安SIMに乗り換えて、安くなった分を投資に回すのがおすすめです。
| ドコモから格安SIMへ乗り換え | auから格安SIMへ乗り換え | ソフトバンクから乗り換え |
| 格安SIMから他の格安SIMへ乗り換える方法 |
インデックス投資の積立放置が最強の理由
投資信託には大きく分けてインデックス投資とアクティブ投資の2つがあります。
インデックス投資は、ファンドが市場全体の株式等を幅広く買って、そのファンドを買う投資方法です。例えばオルカンは世界の株式を幅広く買う投資信託です。オルカンを買っておけば、世界中の代表的な株をまとめて買ってくれます。
アクティブ投資は、ファンドが投資のプロにより厳選した株などを買って、そのファンドを買う投資方法です。
どちらがより儲かるかというとインデックス投資です。短期的にはアクティブ投資が勝てても、10年もすればほとんどの場合でインデック投資のほうが利回りが良くなります。
投資信託が強い理由のもう一つは積立放置ができることです。
素人の私たちでは、投資のプロと比較して投資情報の格差が大きいです。売買を繰り返すほど情報格差で素人が負ける可能性が高くなります。
加えて、暴落時は恐怖で安値で買えるチャンスを逃したり、高騰時は欲をかいて買って下落して大損をしたりします。判断の回数が増えるほど、損をする可能性が高くなります。
積立放置なら投資判断は1回だけです。あとは暴落時でも高騰時でも自動的に積み立て続けて、長期的に見て負けない資産運用が完成します。
どうやって投資したら良い?
ネット証券の口座を作る
資産運用を始めていけど、具体的には何を最初にしたらいいかと言われたら、最初にするのはネット証券の口座を作ることです。
マイナンバーカードがあればすぐに口座を開設できます。(マイナンバーカードがない場合は口座開設はかなり厄介です)
おすすめは楽天証券です。2番目にSBI証券、3番目にマネックス証券と三菱UFJ eスマート証券です。
基本的に口座開設は1つで十分ですが、1800万円を超えて投資する場合は、複数に分けた方がお得になります。
お得に使うには特定のネット銀行やクレカの作成が必要な場合がある
ネット証券をお得に使うには、特定のネット銀行やクレカを作成する必要がある場合があります。
チリつもで結構お得になるので、必要に応じでネット銀行の口座開設や新しいクレカの作成がおすすめです。おすすめの証券会社で、お得に使うのに必要な銀行やクレカも紹介します。
NISAと確定拠出年金(iDeCo/企業型DC)、どちらが良い
ネット証券の口座を作ったら、次にすることはNISAまたは確定拠出年金で投資信託の積立設定をします。
そこで問題になるのがNISAにするか確定拠出年金にするか、それとも両方するかです。
無職:NISA一択 (最大年360万円で合計1800万円まで)
60歳までフルタイム(途中で時短や産休・育休くらいならOK)で働き続ける:確定拠出年金の枠(最大月6.2万円)を埋めて、それでもまだ余力があればNISA枠(最大年360万円)を埋めます。
パートやアルバイト、または途中で無職(専業主婦/主夫)になる:基本的にはNISA一択。パートやアルバイトくらいの収入だと確定拠出年金の節税はほとんど意味ない。無職になったら確定拠出年金は60歳になるまで毎年2000円くらいの手数料がかかる金食い虫に変わる。地味にうざい。この場合は手数料がかからないNISAが良い。
例外:何らかの理由で退職金(数千万円)をたくさんもらえる場合はNISA一択。別に退職金をたくさんもらう場合は、確定拠出年金の節税効果が大幅に削られるので、その場合はNISA一択が良い。
確定拠出年金は、iDeCoと企業型DCのどちらが良い
確定拠出年金にはiDeCoと企業型DCの2つがあります。確定拠出年金に入る場合、どちらが良いかというと、ぶっちゃけどっちもどっちです。
iDeCoならいろいろ自由度が高いけど、手数料が毎年2000円くらいかかる。企業型DCは手数料が無料だけど、使い勝手が悪いそうです。
私は確定拠出年金に加入していませんが、入っている人に聞くとそんな感じだそうです。iDeCo⇄企業型DCで変更できるので、とりあえず手数料がかからない企業型DCに入って、気に食わなければiDeCoに変更すればいいです。(会社によっては企業型DCがない場合もあるそうな)
NISAを埋めたら、特定口座の源泉ありを使う
資産運用で税金をできるだけ払いたくない人用のフローチャートは下記です。
フルタイムで働き続ける人→確定拠出年金を埋める(最大月6.2万円)→NISAを埋める(最大年360万円)→それでもまだ余裕があるなら特定口座の源泉ありで投資信託を積み立てる
パート/アルバイト/無職/会社員のち専業主婦や専業主夫→NISAを埋める(最大年360万円)→それでもまだ余裕があるなら特定口座の源泉ありで投資信託を積み立てる
ちなみにネット証券に口座を開設するとき「特定口座の源泉あり」を選びましょう。一般口座や特定口座の源泉なしという選択肢もありますが、面倒くさくなるだけです。
※ NISA枠は合計1800万円まで
あとで後悔しないための投資信託を始める注意点
NISAまたは特定口座向けの情報です。確定拠出年金(iDeCo/企業型DC)は関係ないので無視してください。
クレカ積立のポイントがお得
投資信託の積立をする場合、クレカ積立がおすすめです。特定のクレジットカードで投資信託を買うと最大1%のポイント還元がもらえます。
月10万円を積み立てたら最大1000ポイントもらえるんです。年間なら1万2000ポイントです。
クレカ積立をやっている証券会社でもクレカ積立は最大月10万円までがポイント還元対象です。月10万円を超えて積み立てる場合は、複数の証券会社でクレカ積立をするのがおすすめです。
クレカ積立のポイント還元率はおすすめの証券会社で紹介します。
投資信託の保有金額に応じて毎月もらえるポイントも地味に重要
投資信託の保有金額に応じて毎月ポイントがもらえる証券会社があります。
ポイント付与率は投資信託によって変わりますが、ざっくり投資信託の保有金額の0.05%/年です。保有額が100万円なら月42円、1000万円なら月417円、1億円なら月4167円相当のポイントがもらえます。
1800万円のNISAをすべて埋めて、3600万円に値上がりしたら、月1500ポイントもらえます。毎月積み立てていると、もらえるポイントが毎月少しずつ増えていくのが地味に嬉しかったりです。
投資信託の保有金額に応じたポイント還元率はおすすめの証券会社で紹介します。
おすすめの証券会社
1位:楽天証券
楽天証券のクレカ積立
楽天証券のクレカ積立でおすすめのクレジットカードは、みずほ楽天カードです。みずほ銀行の口座開設が必要ですが、年会費無料、還元率1%、最大10万円/月までクレカ積立できます。
楽天証券はクレカ積立の他にも楽天ペイ(楽天キャッシュ)で積み立てることができます。楽天ペイの上限は月5万円です。還元率は0.5%です。
楽天証券ならクレカ積立と楽天ペイ積立で合計で最大月15万円まで積立できます。
みずほ楽天カードなら普段の買い物も2%還元でお得です。
投資信託の保有金額に応じたポイント還元
楽天証券の代表的な投資信託の保有金額に応じたポイント還元は下記です。
楽天・プラス・オルカン:0.017%
楽天・プラス・S&P500:0.028%
楽天・プラス・日経平均:0.053%
楽天・プラス・NASDAQ100:0.05%
楽天証券にはTOPIX、FANG+、ゴールドの投資信託だと保有金額に応じたポイント還元はありません。この3つに投資したい場合は、別証券を使うのがおすすめです。
モッピー経由で楽天証券を口座開設すると最大22,000円相当のポイントプレゼント
ポイントサイトのモッピーを紹介経由で登録して、モッピー経由で楽天証券を申し込むと最大22,000円相当のポイントがもらえます。
モッピー経由で口座開設すれば20,000ポイント、モッピーの入会特典で2,000ポイントがもらえます。
入会特典と楽天証券特典で合計22,000ポイントゲットです。(1ポイント1円としてPayPayなどに交換可)
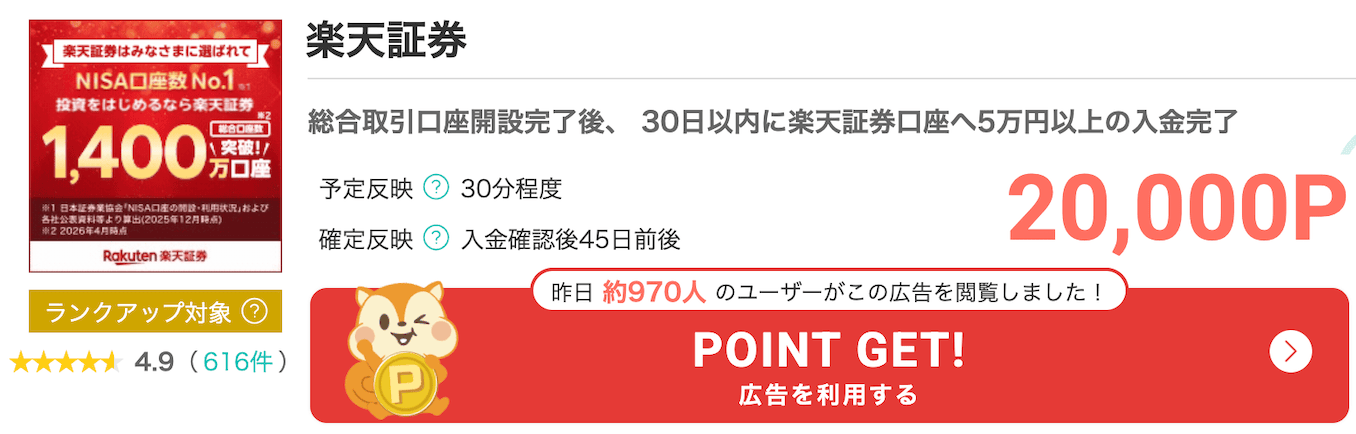
初めて楽天証券の口座開設する場合で、moppyの楽天証券案件から申し込めば、20,000ポイントです。(過去に楽天証券の口座を開設したことがある人は対象外)
楽天証券公式キャンペーンとも併用できますが、楽天証券の公式キャンペーンはしょぼいです。
 モッピー紹介コードで2000円分プレゼントの詳細【moppy友達掲示板】
2位:SBI証券
SBI証券のクレカ積立
SBI証券のクレカ積立でおすすめのクレジットカードはAPLUS CARD withです。SBI新生銀行の口座開設が必要ですが、年会費無料、還元率0.5%、最大10万円/月までクレカ積立できます。
Oliveフレキシブルペイや三井住友カードはクレカ積立でポイント還元をもらうには、年間10万円以上のショッピングが必要なのでおすすめではないです。
投資信託の保有金額に応じたポイント還元
SBI証券の代表的な投資信託の保有金額に応じたポイント還元は下記です。
eMAXIS Slim 日経平均:0.05%
eMAXIS Slim TOPIX:0.05%
eMAXIS Slim S&P500:0.028%
eMAXIS Slim オルカン:0.0175%
SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし):0.022%
iFreeNEXT FANG+インデックス:0.1% (保有残高1000万円以上なら0.2%)
SBI NASDAQ100インデックスファンド:0.05%
Tracers NASDAQ100ゴールドプラス:0.05%
3位:マネックス証券
マネックス証券のクレカ積立
マネックス証券のクレカ積立でおすすめのクレジットカードは、dカードです。年会費無料、最大10万円/月までクレカ積立できます。
クレカ積立の還元率は毎月の積立額で変わります。積立額が月1000円〜5万円以下は1.1%、5万円超〜7万円以下は0.6%、7万円超〜10万円以下は0.2%です。
マネックスカードは改悪でクレカ積立の還元が悪くなったので使わない方が良いです。
投資信託の保有金額に応じたポイント還元
マネックス証券の代表的な投資信託の保有金額に応じたポイント還元は下記です。
eMAXIS Slim 日経平均:0.03%
eMAXIS Slim TOPIX:0.03%
eMAXIS Slim S&P500:0.0254%
eMAXIS Slim オルカン:0.0175%
iFreeNEXT FANG+インデックス:0.08%
ニッセイNASDAQ100インデックスファンド:0.03%
Tracers NASDAQ100ゴールドプラス:0.03%
マネックス証券の保有金額に応じたポイント還元は、SBI証券や楽天証券と比べて少し少ないです。
3位:三菱UFJ eスマート証券
三菱UFJ eスマート証券のクレカ積立
三菱UFJ eスマート証券のクレカ積立でおすすめのクレジットカードは三菱UFJカードまたはau PAYカードです。
年会費無料、還元率は三菱UFJカード0.55%/au PAYカード0.5%、最大10万円/月までクレカ積立できます。
投資信託の保有金額に応じたポイント還元
三菱UFJ eスマート証券の代表的な投資信託の保有金額に応じたポイント還元は下記です。
eMAXIS Slim 日経平均:0.055%
eMAXIS Slim S&P500:0.028%
eMAXIS Slim オルカン:0.0175%
iFreeNEXT FANG+インデックス:0.005%
ニッセイNASDAQ100インデックスファンド:0.005%
Tracers NASDAQ100ゴールドプラス:0.005%
他社と比べてポイント還元率が超悪い投資信託が結構あります。
4位:松井証券
松井証券のクレカ積立
松井証券のクレカ積立でおすすめのクレジットカードはJCB カード S/Wです。
年会費無料ですが、毎月5万円以上のクレカ利用(クレカ積立除く)をした場合に、クレカ積立で毎月10万円まで0.5%還元がもらえます。月5万円以上のクレカ利用が必要なので、松井証券自体がおすすめではないです。
投資信託の保有金額に応じたポイント還元
松井証券の代表的な投資信託の保有金額に応じたポイント還元は下記です。
eMAXIS Slim 日経平均:0.055%
eMAXIS Slim S&P500:0.028%
eMAXIS Slim オルカン:0.0175%
iFreeNEXT FANG+インデックス:0.32%
ニッセイNASDAQ100インデックスファンド:0.05%
Tracers NASDAQ100ゴールドプラス:0.079%
松井証券はFANG+だけポイント還元が他社(0.1%前後)よりも異常に良いです。
FANG+を長期投資する場合にだけ、松井証券がおすすめです。ただし、毎月エントリーしないとポイント還元がもらえないので面倒です。
おすすめの投資信託
信託報酬:手数料(パーセント)です。手数料が高いとリターンがその分低くなります。
トータルリターン:利益率です。
リスク:リターンのブれ、リスクが大きいほどリターンのブレが大きくなります。
1位:オルカン
投資信託で一番人気はオルカン(オール・カントリー)です。オルカンなら日本を含む先進国から新興国まで、世界中の株式へ手軽に分散投資ができます。米国が6割、その他が4割です。
①eMAXIS Slim全世界株式(オール・カントリー)
信託報酬:0.05775%
トータルリターン(年率):1年+33.12% / 3年+24.29% / 5年+19.72%
リスク(年率):1年15.34% / 3年14.28% / 5年14.55%
②楽天・プラス・オールカントリー株式インデックス・ファンド
信託報酬:0.0561%
トータルリターン(年率):1年+33.03%
リスク(年率):1年15.32%
よくわからなければオルカンに全部投げ込んでおけばいいです。
1位:S&P500
投資信託で2番目に人気なのがS&P500(S&P500インデックスファンド)です。アメリカの主要500社へまとめて分散投資できます。
①eMAXIS Slim米国株式(S&P500)
信託報酬:0.0814%
トータルリターン(年率):1年+30.44% / 3年+24.52% / 5年+21.32%
リスク(年率):1年15.95% / 3年16.15% / 5年16.6%
②楽天・プラス・S&P500インデックス・ファンド
信託報酬:0.077%
トータルリターン(年率):1年+30.42%
リスク(年率):1年15.94%
直近だとS&P500はオルカンよりもパフォーマンス(リターン)が少し低いです。今後数年はオルカン有利と言われていますが、20年30年くらいみるとどちらが有利なのかわかりません。
1位:日経平均
日経平均(日経225インデックスファンド)は、日本を代表する225社に分散投資できる投資信託です。ただし、半導体/AI関連会社の値動きに大きく影響を受けます。
①eMAXIS Slim国内株式(日経平均)
信託報酬:0.143%
トータルリターン(年率):1年+57.64% / 3年+28.77% / 5年+20.85%
リスク(年率):1年31.76% / 3年21.87% / 5年19.55%
②楽天・プラス・日経225インデックス・ファンド
信託報酬:0.132%
トータルリターン(年率):1年+57.57%
リスク(年率):1年31.79%
直近1年間はAIバブルがメモリーバブルに波及した影響で、日経平均が大幅に上がりました。
今後もオルカンなどよりも高いリターンを得られるのか不明ですが、為替が円高に傾けば相対的に日経平均が有利かもです。
1位:TOPIX
TOPIX(TOPIXインデックスファンド)は、日本の上場企業(プライム市場)のほとんどに広く分散投資できる投資信託です。
eMAXIS Slim国内株式(TOPIX)
信託報酬:0.143%
トータルリターン(年率):1年+38.07% / 3年+23.96% / 5年+18.9%
リスク(年率):1年17.73% / 3年13.24% / 5年12.77%
日経平均は半導体/AI関連会社の値動きに強く影響を受けてしまいますが、TOPIXなら幅広い銘柄に分散投資しているので、日経平均よりもリスクを低く抑えることができます。
日本に分散投資するなら個人的にはTOPIXのほうが好みです。
2位:ゴールド
ゴールド(金)の投資信託は、金価格に連動するように運用されます。実際の金地金を買って自宅に保管することなく、証券口座を通じて手軽にゴールドに投資できます。
①SBI・iシェアーズ・ゴールド(H無)
信託報酬:0.1838%
トータルリターン(年率):1年+44.86% / 3年+36.04%
リスク(年率):1年29.84% / 3年20.88%
直近1年/3年のゴールドのリターンは非常に高いです。戦争やらインフレやら各国中央銀行のゴールド買い漁りやらで、ゴールドが高騰していますが、リスクも高いです。
今後もこの流れが続くのはさっぱりわかりません。メインではなく、サブ程度に抑えておくのがいいのかもです。
純粋なゴールドの投資信託で信託報酬(手数料)が低いものは少ないです。
②Tracers NASDAQ100ゴールドプラス
信託報酬:0.2189%
トータルリターン(年率):1年+62.59%
リスク(年率):1年43.78%
ゴールドに投資するなら、ゴールドとNASDAQ100を合体させてレバレッジ2倍で投資できる「Tracers NASDAQ100ゴールドプラス」が良いかもです。
2位:FANG+
FANG+(FANG+インデックス)は、アメリカの上位テック企業10銘柄で分散投資する投資信託です。(構成銘柄:マイクロソフト、アップル、アマゾン、ブロードコム、Nvidia、Netflix、Meta、パランティア、Google、マイクロン)
iFreeNEXT FANG+インデックス
信託報酬:0.7755%
トータルリターン(年率):1年+30.81% / 3年+37.55% / 5年+29.55%
リスク(年率):1年30.9% / 3年27.13% / 5年29.09%
直近1年間は半導体/AI関連株に押されて、FANG+構成の上位テック企業の値上がりはそこまでではないです。
暴落が起きたとき、FANG+はS&P500よりも大きく下げる可能性が高いので、暴落時にFANG+に手を出すといいかもです。
2位:NASDAQ100
NASDAQ100(NASDAQ100インデックスファンド)は、アメリカのNASDAQ上場企業の金融を除く上位100社に分散投資する投資信託です。
①ニッセイNASDAQ100インデックスファンド
信託報酬:0.2035%
トータルリターン(年率):1年+35.71% / 3年+28.29%
リスク(年率):1年24.89% / 3年21.66%
S&P500よりもリスクが高いですが、リターンも高いです。
②Tracers NASDAQ100ゴールドプラス
信託報酬:0.2189%
トータルリターン(年率):1年+62.59%
リスク(年率):1年43.78%
NASDAQ100にゴールドを足して、レバレッジを2倍にしたのがTracers NASDAQ100ゴールドプラスです。NASDAQ100とゴールドの両方に投資した場合、このほうが効率的です。(リスクは高いです)


※ ユーザ登録をしてコメントするとAmazonギフト券プレゼント! (コメントは手動承認が必要になる場合があります。その場合は基本的に24時間以内に反映されます )
コメントと実体験を書き込む(口コミ掲示板541件)
全ての記事のコメントを検索
NISA貧乏の極値なツイートが流れております。。
https://x.com/2020_nusay/status/2098909700263956512/quotes
30代で純資産1億円はすごいですが、節約と投資に振り切ると心が枯れて戻らなくなりそうな。YouTube配信で極値を売りにすると再生数が増えて、よりその思想が加速されて自己暗示で泥沼に?
それも一つのショーなのかもしれませんが、演技だとしても心的リスクは思ったよりも高いのでは🙄
最近の私は、死ぬ時は小さな葬式代とちょっと残す程度のDie with Zeroを目標にするのがいいのかなと思うように (現状頑張っても、税金を払うために生きている感じになる
資産運用の記事を大幅に書き直しました。地道に修正・追記していきます。
SBI証券が一番おすすめかなと思っていましたが、クレカ積立のポイント還元1%のみずほ楽天カードの登場で楽天証券が一番おすすめー😙
記事中には、数ヶ月〜1年間の生活費は現金で残して、残りは全て投資信託にぶっ込めと書いていますが、まぁあれです。個人的な感想です。。(なお私は1年分くらいを残してぶっ込んでます
最近は円高やら金利上昇やらで、今後何が何やらですね!
マネックスカード投信つみたてのポイント還元率が2026年10月から改悪になるので要注意です。
いままで月5万円以下の積立なら特別な条件なしでマネックスカードで1.1%還元もらえたのが、2026年10月からはマネックスカードで月5万円以上の買い物が条件になってしまいました。。
マネックスカードを使うことは皆無なので、年間6600ポイントもらえたのが、10月以降はポイントなしです😭
dカードで積み立てれば1.1%還元が継続するそうなので、私はdカードに避難します。
昨日、マネックスの投信つみたての支払いカードを、マネックスカードからdカードに変更しました。
ただし、マネックスカードは毎月20日の3営業日前に買い付け、dカードは毎日1日に買い付けになっていて、9月のクレカ積立ができないことが判明。。
ちくしょー😭(細かい男
半導体と宇宙関連株の調子が良くないですね・・。
SpaceXを1株162ドルで買って、225ドルまで上がって、今131ドルです。当初の予算の4分の1しか買ってないので、そんな痛くないです。そのうち一旦損出しして、少し多めに買い戻そうかなと思ったりです。
それよりも痛いのがMarvell。平均取得単価284ドルで買って、321ドルまで上がって、今188ドル。盲目に革ジャン信じて結構買ってしまったので、損が大きい。。損だしと買い戻しを何度かして、今の平均取得単価は237ドル。もう一度、損だしと買い戻しをして、今年の売却益にぶつけて、平均取得単価を下げるのです😭
底値付近で損だし&買い戻し&買い増しを繰り返していたSBI新生銀行とソニーフィナンシャルのほうが順調なのです。。(Marvellの損失のほうがだいぶ大きい)
私はチキン&才無なので、人生賭ける額の株売買なんかしないのですが、キオクシアで死んだ人結構いるんじゃないのかなと思ったりです。
キオクシアが1株3万円から11万円までの上場局面で、Twitterでは自信満々の買い煽りが跋扈していましたが(買わないやつはアホみたいな)、今は1株5万円に下落です。
手堅いインデックスでぼちぼちするのが個人的には一番ですねー。(個別株は人生の味付け程度に・・
>Twitterでは自信満々の買い煽りが跋扈していましたが(買わないやつはアホみたいな)
「靴磨きの少年」ですね😅
https://dic.pixiv.net/a/%E9%9D%B4%E7%A3%A8%E3%81%8D%E3%81%AE%E5%B0%91%E5%B9%B4
なぜ価格が上がるのかというと、買い方が売り方よりも多いからで、買いたい人達があらかた買ってしまって後に続く人がいない状態になれば、価格は下がります。金融市場で100%確実と言えることはほぼ無いと思っていますが、いつまでも真っ直ぐに上がり続けることがないのは確実だと思っています(真っ直ぐに上がり続けることはありませんが、売りたい人達が売り切った後に、再度上昇する可能性はあります)。
ではどこが天井でいつ下がるのか正確に予測できるのかというと、それも難しいと思います。100%確実に未来を予測する事はできないので。確実な未来はわからない以上、(インデックス投資などの長期投資でなければ)損切りは常に考えておく必要があると思います。潔く損切りする管理人さんは流石だと思います。
大暴落時でも耐えられる範囲での投資が重要ですね!
底っぽいところは多少はわかりますが、天井はさっぱりわかりません・・。
100万円を1億円にするような投資方法、信用取引レバレッジで超ハイリスク超ハイリターン等もありますが、最初うまくいっても、ほとんどの人は欲の暴走を止められずいつか破産/大幅な元本割れになると思うのです。
SpaceX(@1株162ドル)を売っぱらって、翌営業日に株数2倍(@1株121ドル)で購入して、これで当初の予定の半分を保有です。ロックアップ解除で荒れそうですが、そのうち数倍になることをお祈りしております👼(根拠なし
Marvellを損だし&買い戻しをして、平均取得単価が211ドルになりました。
私の場合、売却益を確保しつつ、特定の株がそれなりの評価損になったら損切りして(売却益の税金の還付を受けるため)、基本的に当日か翌日に買い戻して、平均取得単価を下げてます。
キオクシアが1株4万円を切るとは思わなんだ😱
株価が11万円を超えて、時価総額日本一になったと思ったら、1ヶ月後には4万円を下回るとは💦
ここまでくると買いたくなりますが、お金ないのでぼんやり野次馬です。
今回のメモリショックは、Marvellが痛かった。。コロナ禍で調子に乗ってZoomを買ったときと同じことになってしまいました。よーわからん株は買わんほうが良いですね😲
IMFが警告:AI投資の最大リスクはバブルにあらず、テック大手の「長期借入・短期資産購入」という期間ミスマッチ
https://finance.biggo.jp/news/94a2a38e-8c62-4d15-aee4-af770a04bf74
大手テクノロジー企業が中長期債を発行して調達した資金で、更新サイクルが極めて短いAIインフラ(GPU等)に巨額投資を行っている「長期借入・短期資産購入」はリスクがある。将来AIの商業化による利益が期待を下回った場合、企業のキャッシュフローが長期債務をカバーできなくなり、金融安定を脅かす火種になる、とのこと。
なるほどなあ、と思いました。AIがきちんと利益を出せる存在になるのか、それとも投入したGPUや電力に見合わない金食い虫で終わるのかに、今後の命運が掛かっているようです。
氷河期世代で50歳手前です。
今までの遅れを取り戻そうと、NISA枠の限度枠1,800万円を最短5年で(給与と預貯金などから移して)一気にオルカンで埋めていく方針でいるのですが、
今のインフレバブル相場では、これは再検討した方が良いでしょうか?
理屈では、複利等があるため早期に埋めた方が良い傾向なのは理解はしています。
(投資は自己責任ですが)ここの掲示板の方はリテラシーの高い方が多いので、ご意見いただけるとありがたいです。
給与と預貯金からならインフレはむしろ好都合では?
他に使う予定がないなら良いと思いますよ
個人的な意見ですが・・
NISA枠はできるだけ早めにオルカンで埋めたほうがいいです。(日経225やTOPIXという選択肢うんぬんはここでは棚上げ)
NISA貧乏のように、極端な節約でNISA枠を埋めるのはどうかと思いますが、それなりに文化的に生活できるお金を残して、NISA枠をなる早で埋めたいです。
貯金のままだとせっかく苦労して稼いだお金が、インフレで15年後には価値半分になりそうです。
バブルが弾ける可能性はそれなりにあると思いますが、仮に弾けても昨今の情勢だと半年もすれば元に戻りそうなので、とりあえず1年間は生きられるお金は貯金しておけば大事には至らないのでは・・
なんとかショックとかで大きく下がることがありますが、そういう時でも積立を継続するのが重要かと(YouTubeやTwitterなどでの危機煽りで怖くなり、積立をやめたり全部売っぱらうと、パフォーマンスは相当下がると思います
なお個別株はおすすめしません。。
【新NISA】オルカン一本で本当に後悔しない?メリットと見落としがちなリスク
オルカン一本に早期に投資して、ほったらかしが良いかもです。
年齢や生活環境の変化で、見直しは必要かもですが。。。
無理の無い範囲で、投資するのが大切かと思います。
※継続するのが大切
あと、何のために投資するか目的があると良いかもです。
※老後の資金?子供たちへの遺産?
老後だと使い道が無くなったりするので、元気なうちに使うのもあり(資産?)かと思ったりです。
ご参考まで。
投資は、自己責任(判断)で。
自分は投資の相談を受けたときは、「損しても人のせいにしないで、自分で決めた事ととして納得できるのであれば、良いのでは」と返しています。
(金融市場に限った話ではありませんが)100%正確に未来を予測する方法はありませんし、(インデックス投資を含めて)絶対正しいと言える選択肢は無いと思っています。投資しないのもひとつの選択肢だと思いますし、ご自身で考えて納得した上であれば、投資するのもアリだと思います。
皆様
ありがとうございます。
インフレ対策せずの方がリスクが高いですよね。
セオリー通り、このまま投資と良い意味で放置、を続けますm(_ _)m。
50代半ばです。
ここまで上がると投資信託は調整局面に入る可能性が結構高いと見ていますので、ある程度安全資産にも振り分ける方がよいかと思います。
日本の政策と国力を考えるとまだまだ円安方向にふれていくでしょうから、税の免除制度はありませんが満期保有目的で米国債のストリップス債も悪くないと思いますよ。
私は1年あたり50万円ほどですが70歳代の10年分、計500万円を米国債のストリップス債に分散してみました。
あと2年早ければ金も悪くはなかったのですが、今はちょっと上がりすぎの調整局面なので対象外でしょうね。
みなさん、スペースX買いますか?
私は買います。スペースXの火星計画が儲かるか知りませんが、ロマンなのです!
とりあえずIPOにも申し込もうと思って、少し前に半導体株の一部を売却して、お金を確保したのですが・・、昨日
革ジャン社長「Marvellいいぞ、株価4倍になるぞ」
スペースX用のお金の6割を使って、速攻でMarvellを買ってしまいました😳
Marvellって映画??くらいの認識でしたが、調べたらAI関連の会社だそうです。普段は胡散臭いインフルエンサーやらエコノミストは全部無視するのですが、革ジャンは違うと思うので、思考停止してイナゴになるのです。
1株265ドルの時に飛びつく。半日経った今1株328ドル。約24%アップです。うぐー、スペースXのお金を全部突っ込めばよかった。。革ジャンへの忠誠心が足りませんでした。今晩にでもスペースX用のお金の残りを全部Marvellに突っ込むのです。
スペースX用のお金は役に立たないインドインデックスを全部売っぱらって、FANG+の一部を売っぱらって確保しようと思うのです。
スペースXの株を買うお金を当初の3分の1くらいにしようと思います。あんま上がらなそうだし。むしろ下がる可能性もそれなりにありそうだし。半導体市場がそれなりに崩れたし。調子が良さそうなら上場後にぼちぼち追加していこうと思います。
あれからMarvell株を追加購入して、平均取得単価が284ドルになりました。その後大幅下落に巻き込まれましたが、今は時間外取引価格ですが285ドル。プラスマイナスゼロ付近を行ったり来たりしています。
やっぱ私には投資の才能はないなーと思ったりです。
話変わって、YouTuberがよく宣伝していた中国系のmoomoo証券が出庫拒否など、ろくでもないことをして証券取引等監視委員会に処分勧告を受けてるし。。金融庁に「著しく杜撰(ずさん)」とまで言われている始末💀
よくわからん証券会社よりも、SBI証券(無難)、楽天証券(楽天経済圏向け)、マネックス証券(普通)、松井証券(玄人向け?)、三菱UFJ eスマート証券(au経済圏向け)あたりを使うのが良いと思うのです。
スペースXのIPO落選した・・。それなりに当選するだろうと思っていたら、1株も当たらなかった😱
上場初日に、用意したドルの半分くらい使って買おう・・(ぼちぼち追加購入
スペースXを162ドルで買いました。IPOで買えれば135ドルだったのにー。時間外取引の価格ですが今167ドル。結局、当初の予算の4分の1だけ買っただけです。
ここからそんな急騰する銘柄でもないし、むしろ下落する可能性も結構あると思うので、長い目でぼちぼち買い増ししていこうかと思うのです🤑
私が死ぬ前に一回くらい宇宙旅行いけたりできないかなー。数十年後にスペースXの株を売ったお金で宇宙旅行して、地球は青かったとか言ってみたいですね
自分も宇宙に行ってみたかったりします🚀🌎地球を一周して帰ってくる短時間フライトでいいです(長時間はトイレとか大変そうだし😅)
でもスターシップの着陸テストを観ると、腹ばいになって落ちてきた後、地面直前で90度回転して、エンジンを下にして着陸するんですよね。さぞかし凄い乗り心地だと思います🤮富士急ハイランドの絶叫マシンよりもスリリングです😅
https://youtu.be/7CZTLogln34
筒井康隆氏の「農協月へ行く」みたくなったら楽しいかもと思ったりします😁
余談ですがマスクさんとかトランプさんのキャラを見ると(我が国のセンセイ方も)まるで氏のハチャハチャ小説に出て来そうな面々で😅
笑えると言うか笑えないというか?ブラックな世の中だな〜と思います
「農協月へ行く」は当時、世界でヒンシュクを買っていた日本人観光客を茶化した面もあったかと思いますが、ひるがえって現在、日本でもオーバーツーリズムで悩ましいとは、時代も人も変わるなぁと感じます😔
横道にそれてすいません
明治維新前:非文明国扱い→第二次世界大戦時:黄色い猿→バブル期:エコノミックアニマル→今:日本すげえ、不思議な国ですよね😅
オーバーツーリズムの問題はありますが、親日家が多い今の状況は日本にとってプラスだと思いますし、一過性で終わらないと良いと思っています。日本に興味を持つきっかけはアニメ、ゲーム、食文化が多いようなので、クリエイターや料理人の方々は偉大だと思います。
日本時間で今日の朝行われた、Starship13回試験飛行の映像
https://www.youtube.com/live/sJNhZMUAJbw?t=15m33s
試験飛行中の宇宙船からの映像を、Starlinkで中継して公開するって凄いとあらためて思います。離陸後2分程で青い地球と漆黒の宇宙の境界線が見える高度まで上昇します。
下段のブースターは着水時に一部エンジンの再点火に失敗したようで、理想の試験結果では無かった模様。上段の宇宙船はこれまでで最も理想的な着水だった模様。片道飛行でのロケットとしてはほぼ完成しているように見えますが、地球に戻して再利用可能にするハードルはかなり高いようです。
MarvellもスペースXも上がるといいですね。僕は基本、配当がない企業への投資は避けているので、スペースXにはいち早く利益が出る企業になってもらいたいです。(楽天は唯一、優待simがあるので保有)。
moomoo証券は以前、ポイントサイトのポイント目当てで口座を開きましたが、うさん臭さが自分なりに納得できなかったので、個人情報だけ提出して終了しました。
使って安心の証券会社は、主様に御意です。
投資戦略はオルカンのみで放置の超カウチポテトです(珠には確認はしてしまいますが)。
それでもこの高騰は流石にバブルを感じさせずにはいられない、、
出来ることはこのまま積み立てでしょうけど、、。
オルカンは、高騰していますね。
いつ急落するかは、過ぎてみないとわかりませんから??
うまく立ち回るのは、難しいですよね。
始めたバカリなので、見ているだけですが。。。
オルカン積立設定&放置が多くの人にとって最善なのです😁
上がり続けている時に見るとストレス解消に、下がり続けている時は見なければストレス貯まらないのです(現実逃避)
オルカンはバブルかどうかわかりませんが、仮に弾けても世界の中央銀行が現金をたくさん刷って救ってくれると信じています💣 現金じゃぶじゃぶインフレだー
お二人様、ご返信ありがとうございます。
インフレですよね。
物価高などと合わせると、ただの高騰ではないのかも知れません。
回りに合わせてフラフラしない、急落した時に手放さない、余計な事を気にしない、の精神修行と心得ます。。
AI半導体相場でCPU株やメモリ株が狂ったように爆上がりです。
◻︎ダメ株筆頭だと思っていたIntel株が1ヶ月半で40ドル代から120ドルに大幅上昇
◻︎日本のキオクシアは2025年8月は1株2500円だったのが、今では5万円
◻︎ソフトバンクはAI投資で今期の純利益が5兆円
日経平均も63,000円を突破です。山高ければ谷深しで、本来なら現金ポジションを増やしたいところですが、インフレ怖しで現金に変えられないー
AI相場はITバブルと同じように弾けるのだろうか🙄
ITバブル同等だったら、インフレ無視して現金化(定期預金)したほうが良いのだけど、AIの進化が速くて先がまったく読めないです。
ところで、三井住友が新しく株主優待を始めました。100株1年で毎年5000ポイント、1000株5年で毎年3万ポイントもらえるようになるのです。(Oliveアカウントが必須)
https://www.smfg.co.jp/investor/benefits/
なにげに三井住友の株をコロナ禍で買って持ち続けているので、Oliveアカウントを作らなければ・・
株価高騰のAI業界が、本当に「稼げる」日は来るのか?
https://wired.jp/article/sz-the-ai-industry-is-booming-when-will-it-actually-make-money/
>経済学者でベンチャーキャピタリストのビル・ジェーンウェイは、21年の記事で、鉄道やドットコムバブル崩壊の時期を言い表すにあたって、「生産的なバブル」という言葉を使った。それらは崩壊後も、鉄道網や送電網、光ファイバー網といった貴重な生産的資産を次世代に遺した
>ジェーンウェイは25年、生成AIも最新の「生産的なバブル」になる可能性があると別の記事で主張している。
自分も同じ考えで、今はバブルで、いずれ弾けると想像しています(いつ弾けて、どこまで落ちるのかはわかりませんけど)。しかしAI技術は消えて無くなるわけではなくて、これからも残り続けるんでしょう。
AIはGPU株(NVDA)に始まり、CPU株(AMD/Intel)、メモリ株(キオクシア)、AI投資会社(ソフトバンク)などに波及して、株価が短期で数倍数十倍に。。
最近の私はというと、
ソニーファイナンシャルを159円で買って今143円。途中で損切り買い直しをしたので今の平均取得価格は134円
SBI新生銀行を1709円で買って今1380円。途中で損切り買い直し買い増しをしたので今の平均取得価格は1433円
投資の才能がないのである・・。(売却損は年始の半導体株の売却益で相殺)
スペースXを少し買おうと思うので、半導体株の一部を売却しようと。。火星に行く夢を買うのです!🚀
預貯金口座付番制度|デジタル庁
https://www.digital.go.jp/policies/numbering-on-accounts
よくある質問:預貯金口座付番制度について|デジタル庁
https://www.digital.go.jp/policies/mynumber_faq_09
預貯金口座にマイナンバーを登録していない口座が多いかもです。
預貯金口座付番制度で、所在の確認だけで無くて、相続時に手続き(提出書類など)の簡素化ができれば良いのになと思ったりです。
また、証券口座も所在を確認ができれば良いなと思ったりです。
亡くなった私の両親の場合は、金融機関の通帳は母が通帳で一括して管理しており困らなかったのですが、株式については同じ株を複数の証券会社で持っていて、片方がどこかわからずちょっと面倒でした。
相続時はただでさえ手続きがたくさんあるので、少しでも簡素化されればよいと思います。
なお既出かもしれませんが、「法定相続情報証明制度」は大変便利です。
登記や金融機関などの手続きで必要な、戸籍謄本や除籍謄本など結構な量の書類が、これ一枚で済んでしまうのでとっても助かりました。法務局に出向かなくても郵送でも申出できます。銀行など先方の手続き処理も省力化できるそうで喜ばれました。
https://houmukyoku.moj.go.jp/homu/page7_000013.html
SBI新生銀行の定期金利が最大1%になりました。
3ヶ月/6ヶ月
30万円以上で金利0.8%
100万円以上で金利1%
とりあえず普通預金(0.5%)に放置していたお金を移動しておきました。
金利のある世界ってどうなるんでしょう?
SBI新生銀行の定期金利
https://www.sbishinseibank.co.jp/retail/yen/yen_teiki.html
「金利のある世界」への経営転換 ~脱デフレ思考と付加価値創出で勝ち抜く3つのアクション~
https://www.grantthornton.jp/insight/newsletter/ceo-mr/202603/
お仕事がより高度になるっぽいです。。わたしゃ効率的社会についていけそうもないにゃ😿
大昔に金利が5~6%あった時がありましたので、物価が上がらずに、そうなると良いですね・・😅
最近は物価上昇に全く金利が追い付いていないと思います!😫
今はインフレ5%、金利1%な気がします!
コンビニのおにぎりは1個200円くらいになってしまいましたが、ヨーロッパのおにぎりは1個900円くらいなので、まだまだ本番はこれから👺
(パソコンのお値段は半年で1.6倍になりました😵
素人としては今年の10月くらいに延命中のWindows10が終了なので新しいのを買うのに最悪だなあと思います☹️
中古で良ければ、第八世代CPU位のPCなら、比較的安価で入手できるかと思いますが、新品だと厳しくなりそうですね。。🤔
おにぎり1個900円!!😳
欧州はガソリンも高いですね。リッター300~400円位みたいです。
良く経済が回ってますよね・・ と言うか、それで物流コストもアップして、おにぎりが高くなるのか!😱
なんやかんやと資産運用の評価益が過去最高益になった。。
いまだにイラン戦争の先行きがよくわからないし、ホルムズ海峡もわけわかめだし、一部の石油製品が品薄になり始めてるし。そんな中、オルカンとS&P500が最高値更新です。何が起きているのかさっぱりです。
下落といっても1割くらいしか下落せずに、1ヶ月半で金融市場は元通り。。ただし、長期金利は2.4%台でインフレの悪魔が着実に現金を毀損していく😖
現在の資産運用内訳
現金7%:リスク資産93%
あと1ヶ月半かけて現金を5%にしてリスク資産を95%に持っていくのです。インフレが嫌すぎるので、現金3%くらいにしそうな気もする・・
みなさんの資産運用割合どうしてます?
最高値更新とは言っても、AIバブルの賞味期限切れも考慮すると、楽観出来ないのでは?
但し積立でNISAを埋める分には、長期低迷は悪くないですね!
割合は現金2:株式8ですが、S&P500のインデックスファンドのみで極力シンプルを貫く方針です😅
含み益バリアがあるので、下がろうが上がろうが達観中です🙄(理解できないから思考停止して積立放置しているだけだったり・・)
最近の私は現金を限りなく少なくする派になりつつあります。
ざっくりこんな感じの積立
インデックスファンドA (2021年/2022年積立分)
インデックスファンドB (2023年/2024年積立分)
インデックスファンドC (2025年/2026年積立分)
大きな現金が必要になったら、評価益率(含み益率)の少ないインデックスファンドを取り崩して現金化するのに便利です。もし大暴落をした時でも、損益調整しやすいのではと思ってます。
現在の資産運用内訳
現金40%:リスク資産60%
現金比率が高いのは、株主優待を楽しむための資金です。
3月は株主優待が多いので、現金が一時的に0%までくらい投入していました。
優待も毎月では無いので、数か月おきにやる感じでしょうか!
リスク資産の優待株が、最近の上昇により益がでたので余分な株を売却し整理しだした感じです。
優待株も上昇が激しくて頭打ち感がありますので、しばらく様子見でしょうか?
また、投信積立を初めたので、そちらにシフトして長期放置での運用もありかとも考えています。
当初は、-(損)でしたが、最近は+(益)になってきました。
+の投信は精神的に楽(強気?)になり、増額して積立しようかと思ったりです。
皆さん、現金比率が低いですね!
投資は、色々な手段があって面白いですね。
許容できる範囲で投資をして、長く続けられることが良いかと思います。
投資は、自己責任で。
株主優待良いですね!
私もRAKU SPAというスーパー銭湯の無料入浴券をもらうために、極楽湯ホールディングス(1株489円で500株)を持ってます。全然上がらんですけど、25万円の投資で、毎年1万円分くらいの株主優待がもらえます。
投信積立は楽で良いです。相場が悪い時が買い場の可能性が高いですが、買うのが怖くなって結局買えないというのがありますが、積立なら自動的に毎月買ってくれるのが強いです。
投資は退場しない範囲で長く続けていきましょー
現金2 株式やら完了してる外貨保険やら8
株式は投信やら積立やらと個別銘柄が、半々位ですね。長期保有で利確は余りせず、油断しない程度に大まかなチャートを見る毎日です。
現金を持つ理由が、所帯持ちなので火急で現金が入用になるやもしれない(離婚とか?w)あと大暴落(チャンス)が来た時に直ぐに博打打てるような種銭目的ですよね。
最近は本当に読めないし、どこの界隈もボラが凄いから(落ち着いた物もあるが)暫し静観のスタイルですね。
本音はもう面倒だから、投信に全力投球したいのですが、同じカゴに盛る訳にはいかないので個別銘柄も摘んでます。
相変わらずこちらのサイトは皆さんのリテラシーが高いので、なんでも参考になるので助かります。
大暴落待ちは難しいですー。暴落した時、どこが底になるのかさっぱりわからず、大きな金額を動かせなくなります。。😰
私も投資を本格的にし始めた時(2015年ごろ)は、大暴落が来たときの種銭を確保するために、現金余力を結構残していました。
コロナショックの時は、現金余力を結構吐き出して向かい撃ちましたが、現金余力の4分の1くらいしか戦いに行けませんでした。
その後インフレがヤバげに見えた2021年ごろから投資信託の積立額を増やして、今では現金割合が7%にまで下がった次第です。
過去の結果論になりますが、暴落を待つのではなく、投資をできるだけ早く始めて、最初からできるだけ現金余力を減らしていたら、今の総資産が2倍くらいにはなってそうです。。
とは思うものの、もし私が最初から全力投資するような人だったら、どこかで破産してそうだと思ったりです。
確かに底って難しいですよね…まさに私も管理人さんと同じような経緯で、コロナの時まだまだ仕込めるのにビビってしまいましたw
生活防衛費とは別にしてある、現金貯蓄から家族の為の余剰金を除いたら、純粋に博打の種銭は1割切ってるかも?まぁそんな1割で楽しく狙っていきたいものです。
私は資産や投資の話って、友人や職場の人とかあまりしないので(やってる人がいない…)ので、また色々な意見が聞けたら幸いです。
過ぎてみないと底ってわかりませんよね。
皆さんもビビりながらやっていると聞いて一緒なんだと思いました。
思った通りに動いてはくれないので、仕掛けておいても買え無い事も多いですし、予想以上に下げたりすることもあり、ビビりながら少しずつ試すくらいで丁度良いのかと思ったりです。
永く続けていれば良い時もあるかもです。。。
チャンスはまた来ますので、その時に退場していなければ良いのではないでしょうか??
投資をやっている人が周りにいないですし、勧める事もしませんので、会話することがありませんね。
色々な意見が聞けるのは良いですよね。
相変わらず資産運用は一切していません、銀行に貯金のみです。
シンプルでいいですね。私は優待SIMのために楽天株を購入しましたが、それだけで他はしていません。当面使わないお金は幾つかの銀行に定期預金しています。最近金利が上がりましたので、一旦解約して預け直しました。あまりシンプルとは言えませんが。
何か良い投資が無いかと聞かれたら、まずオススメするのが定期預金ですね。
投資は怖いという人が多いので、元本保証は安心できますよね。
監理が面倒になりますが、満期期間を変えたり、違う銀行に分けたりして資産を保全したり、無駄使いを抑えられたりと効果があると思います。
最近は詐欺が横行しているので、防衛手段としても色々と考えておいた方が良いかもと思ったりです。
仰る通りですね。私と妻は、元本保証を確実にするために5銀行(都市銀行4行とゆうちょ銀行)に分けて定期預金をしています。もっと利率の良いネット銀行がありますが、妻がネットに強くないため、私が死んだ時のことを考えて実店舗の銀行にしています。
亡くなった時の事を考えると、自分も通帳として残っているのが一番安心だと思います。
最近身内の相続手続きを行い、手続きは行政書士にお願いしたのですが、行政書士に相続対象の通帳を預けて、委任状を作成して銀行手続きを行いました。
ネット銀行だと通帳が無いので、相続人に「どこに口座があるか」は伝えておかないと、困りますよね。。🤔
とりあえず、自分も紙に書いておこう!とこの書き込みを見て思いました。😁
我が家は、行政書士に渡す資料を整理した方が良さそうです。
銀行は、キャッシュカードが良さそうです。
ネット銀行もキャッシュカードはありますし、口座番号の記載もあるので、整理しておくのが良さそうです。
使用していないキャッシュカードは、ハサミを入れて破棄が良さげです。
あと証券会社があるので、整理しておいて何か残す方法を考えないとですね。
就活ノートが良さげでしたが、紙は修正が面倒ですし、アプリもイマイチでした。
何かないかと模索中です。
私も通帳は紙にこだわってます。
クレジットカードの明細も可能な限り無料にし、紙での通知にしています。
キャッシュレスのID、パスワードはワードファイルにして昔購入したフォルダを暗号化するソフトに入れてます。
それでもある程度の取りこぼしは出そうですね。
ゴールドが大幅下落してる!うげぇ😵
それと2025年11月ごろからコツコツ積みた立てている日経225やTOPIXの積立が、ついにマイナスに転じてしまいました(マイナス1%くらい)
2026年4月ごろに新規積立を終了しようと思っていたけど、現金余力を減らして2026年7月ごろまで延長しようか・・?
もう少し下げたらソニーファイナンスの一部を損切りして(今年の損益調整で相殺)、SBI新生銀行を買い増しするつもりです。
あと積立用(日経225やTOPIX)の現金不足で、先週FANG+とインドインデックスの一部を売っぱらいました。最終的にFANG+とインドインデックスを全部売っぱらって、半導体株の一部を売っぱらって、日経225やTOPIXのインデックスに変換予定。。さてさてどうなることやら
金は長期保有してナンボですよ。
私は2024年9月に資産の一部を現物資産で、といった感じで1グラム13,000円でバーを500g買いましたが、さすがに1グラム3万円は高騰しすぎです。
10年ちょっと前に金とプラチナが余り変わらない価格だったので迷った結果、1グラム4,000円で買ったプラチナ500gもお陰様で倍以上の価値になってます。
この程度の量でも売却益が大きいので、最後に取り崩す資産になってしまいました。
無用心なので貸金庫に入れましたが、現物は見ていて癒やされます。
1グラム13,000円でゴールド現物500グラム羨ましいです!
ゴールドは現物がいいですね😚
私の現物ゴールドは小指の先っぽくらいしかありません。。
現物ゴールドは、羨ましいですね。
現物ゴールドも考えたのですが、ゴールド投信で積立を初めたバカリです。
急落もありましたが、積立放置で継続かなと考えています。。。
新NISAは「世界情勢が不安定」でも始めていい? 初心者が絶対やってはいけない“6つのNG行為”とは【専門家が解説】
今年から新NISA(少額投資非課税制度)を始めてみたいと考えている人は多いと思います。ただ、「投資は怖い」「損をするのではないか」「世界情勢が不安定で心配」などと考え、なかなか始められない人もいるようです。これから新NISAを始める場合、どのような点に注意すべきなのでしょうか。
新ニーサからオルカンだけを積立投資しだした者です。(50代) 旧ニーサから始めていれば良かったと本気で後悔してます。 もっと言えは、なぜ、就職した時に (20代)(勤務地の近くに野村証券があったので、大人になって自分の稼ぎでお金が自由になった記念に) 証券口座を作ってみたのに、数年で一度も株を買わずに辞めてしまった自分に今はモヤモヤですよ。 (当時の職を退職… Read more »
最近、積立投信を始めましたが、積立貯金より良いかと思ったたりです。
投信の運用は、プロにオマカセで放置しておけば良いので、証券会社に頻繁にアクセスが不要で数か月に一回程度の確認くらいです。
※日経平均が急落とかのニュースで、確認することはありますね
少額でも投資を始めると、経済や海外情報を気にするようになったりして視野が広がるのも良いかもです。
100円からでも積立投信を始めてみるのは、ありだと思います。
また、株は、株主優待を中心に売買しています。
良く行くお店なら繁盛具合などもわかりますから株を購入してみたりで、株主優待も狙ってみると面白いですよ。
あと、IPOの抽選は、当たらないのですね。
投資にも色々ありますので、自分に合った無理のない投資をしてみると良いかもです。
投資で「うまい話」に飛びつくと大概は損しますね。
株主優待で儲けてはいませんが、楽しんでやるのもありかと思います。
投資は、自己責任で。
NISA満額投資の落とし穴~波乱相場こそ「余白=資金力」
「NISAの投資枠は早めに満額使い切るのがお得」という考え方は、本当に正しいのでしょうか? 株式市場が不安定さを増す今だからこそ、長期投資で意識したいのは「投資を続けられる余力」です。波乱相場でも慌てないために、NISAの賢い活用法を考えます。
主にパッシブ指数投資(株価)は長期で見ると右肩上がりですので、手元に資金があればいち早く市場へ投入することは正しいと思います。但し仰せの「投資を続けられる余力」という大前提があっての正論だと思います。
投資は基本的に余剰資金で行う活動ですから、全ての資金を市場に投入した時点でそれは過ちで、そこから例えば30%の下落があれば、狼狽売りに走るか見てるだけになる訳です。
株式投資を初めた頃の自分に言い聞かせてあげたい(笑)。
> 株式投資を初めた頃の自分に言い聞かせてあげたい(笑)。
そうですよね。
失敗を経験して気づく事も多いですが。。。
あくまで、余剰資金で撤退しない様にしないとですね。
株クラに於いては、満額投資が常識かも知れませんが、そもそも投資自体が一般的では有りませんからね…
SNSの影響で無理をすると、暴落時に狼狽売りに走るのがオチでしょう😅
他人と比べる物では無いので、自分に合ったペースを守るのがベターだと思いますよ!
> 他人と比べる物では無いので、自分に合ったペースを守るのがベターだと思いますよ!
今の自分に合ったペースを見つけるのが大変でした。
合っているかは???
1年間の生活費は現金預金(または定期)のままにして、残りは投資
下記に3分割で積立設定
SBI・iシェアーズ・ゴールド(H無)
eMAXIS Slim国内株式(TOPIX)
eMAXIS Slim全世界株式(オール・カントリー)
1ヶ月に1回確認するくらいで、あとは忘れる。大暴落が来ても大暴騰が来ても無視。何か大きい出費がある場合は、その1年前を目処に積立を取り崩し始める
個人的には現時点だとこんな感じ。。(投資は自己責任で😅
いつも参考にさせていただいております。
投資は、自己責任です。
今年からS&P500を含めた4種類のNISA積立投信をクレッジットカードで、ポイントを貰いながら始めました。
こちらは、毎月積立ながら放置しています。
あと、ポイ活とクーポンなどを使用して、お得に買い物する事を楽しんでいます。
某人気インデックスファンドの過去10年の価格推移を見る限りでは
年初に一括で満額埋めてしまうのが利幅が大きい結果になる
暴落とかが怖いのであればドルコスト平均法に習って毎月一定額を入れていけばいい
で、直近2〜3年で使う予定の金額はすぐ使えるようにしておけばいいんでないかな
あと、NISAは満額埋めたら手元の他の資金がなくなるまで放置でいいんでない
損切りで利益削減にならないから、ギリギリまで利益を上げてもらう方がいいよね
> ギリギリまで利益を上げてもらう方がいいよね
これが難しいです。
損失が続くと、少しの利益で売却してしまいます。
購入したら放置が良いかもです。
あ、分かり難くてすみません
(手元の資金がなくなるか)死ぬまで放置って意味でした
NISAだけなら相続税が必要なほどにはなり難そうなんで丁度いいかと
あ~その様な意味でしたか、すいません。
それも、ありですね。
午前の日経平均は大幅反落、一時4000円超安 イラン情勢懸念で全面安[東京 9日 ロイター] – 前場の東京株式市場で日経平均は大幅反落し、前営業日比3880円38銭安の5万1740円46銭となった。イラン情勢の悪化を受けた原油価格の急騰で日本株は全面安の展開が継続。プライム市場では9割超の銘柄が下落した。日経平均は一時4213円安となり、2024年8月5日以来、歴代2位の下げ幅を記録した。
*****
歴代2位の下げに被弾してしまいました。
金曜日に持ち株を売ろうかと思ったが実行せずに後悔です。
今後も下がるんですかね????
今からでもと思ったりです。
私の場合はいつ買うかタイミングを見計らってます。
というか先週、SBI新生銀行を1株1709円で少し買いました。今は1697円。1600円前半になったらもう少し買い増ししたいです。
ソニーフィナンシャルが思ったよりも値動きが重いので、今年は半導体株を売った売却益があるので、ソニーフィナンシャルを半分くらい損だしして、SBI新生銀行をその分増やそうかと思ったり。
あと楽天株がだいぶ下がっているので、これも追加買い増ししたいです。
日経平均が5万円を切るくらいになったら動こうかなと思ったりです。
今後も株価が下がるかはわかりませんが、私の資産運用の目的はインフレ対策なので、株価が下がり続けた場合はインフレも収束するので、困ることはないだろうと思ってます。
戦争が長引いて原油価格の上昇が止まらないと、インフレ+低成長の
スタグフレーションの懸念が高まりますので今後の動向の見極めは
難しくなりそうですね。
https://www.bbc.com/japanese/articles/cgmlpmvvwd4o
https://www.businessinsider.jp/article/2603-stagflation-us-economy-outlook-oil-prices-inflation-shock/
市場が急転した5分間、朝令暮改のトランプ氏をウォール街はどう解釈
>第2次トランプ政権1年目には、市場の急落を招けばトランプ氏が方針を転換するとの見方が定着。「TACO(トランプ氏はいつも腰砕け)」トレードが市場の合い言葉となった。
発言が二転三転し、狼少年の様に信用されない状態なので、混乱は暫く続きそうですね😓
> あと楽天株がだいぶ下がっているので、これも追加買い増ししたいです。
本当ですね!
下げ止まりですかね?
買い増したくなる状況ですね。
株はもう一段下がってもらいたいですが、そうなったら戦争の悪化→犠牲者の増加になってそうなので、戦争が早期収束して地味に上がる方向になってもらいたいです。
2025年のイラン空爆は、米国がB-2ステルス爆撃機でイランの核施設を攻撃。イランが報復としてカタールの米空軍基地をミサイル攻撃。但しイランは攻撃前に米国へ事前通知していて、米側に死傷者は無し。報復の連鎖にならず幕引きしました。
しかし今回は米国は最高指導者ハメネイ師を殺害し、トランプ氏は無条件降伏を要求。イランはハメネイ師の次男を新しい最高指導者に選出。これでは米側は攻撃を止めるわけにはいきません。幕引きのシナリオが見えないことに、金融市場が反応しているものと思います。
↓のCNNの記事を読んで暗い気持ちになったのですが、ホワイトハウスは勝利の基準を設定せずに、攻撃を継続しているようです。基準が無いから、トランプ氏はメディア受けが良いであろう無条件降伏なんて発言をしてしまう。目的がはっきりしないのに、軍事力を使って人命と国家予算を浪費してるって凄いよな。
https://www.cnn.co.jp/usa/35244771.html
最悪のシナリオを想像してみると、このまま紛争が続いて、米国は防空ミサイル等の在庫を浪費。米国の支援を頼みにしているウクライナや台湾にとってはマズイ状況に。この機に乗じてロシアはウクライナ戦争で優位に、中国は台湾に侵攻を開始。こうなったらもはや第3次世界大戦です。しかしこれは最悪の想像で、実際は米国・イランの双方ともに早く幕引きしたいはず。それまでどの位の時間がかかるのかが問題だと思います。
トランプ氏が「イラン作戦はほぼ完了」と発言して、米金融市場では原油価格が下落し、株式は上昇。
トランプ氏はイスラエルロビーにそそのかされてなんとなく戦争をはじめたものの、金融市場を気に掛ける同氏はこのまま続けても得しないと気付いた、そんなところでしょうか。なんだかな。
トランプ政権はバックの一角がユダヤ系なんで、ある程度イスラエルの思い通りに動かされるのは致し方ないと思いますけどね。イランはイランで何故か親米の周辺の中東国に無差別攻撃したり海峡封鎖するとかかなり藪蛇なことをやってましたが……
中東は反米で古くからのこっている大きめな政府はイランだけなんで、まぁユダヤ関係なくアメリカはいずれアフガニスタンやイラク同様に言いがかりつけて殴っていたと思わんこともないですが……
日経平均 一時1900円超の値上がり
【速報】日経平均株価が大幅反発 一時1900円超の値上がり トランプ大統領の「戦争ほぼ完全に終結した」発言報道で中東での混乱が早期収束するとの期待感広がる
*****
やれやれですね。
ふ~
今の世の中、国連も国際法もあったもんじゃないですね。。米金融市場と米中間選挙次第ですね。。個人的には3月中に収束するのではと思っています。
イランはなぜ降伏しないのか? テヘラン出身の識者が語るトランプ氏の大誤算
https://www.bloomberg.com/jp/news/features/2026-03-19/TC4NDHKIP3KG00
>戦争は、もはや彼(トランプ氏)が制御できるものではなくなっています。
>イランはまだ降伏する準備ができていません。米国に食らいついて離さない構えです。すでに大きな犠牲を払っており、さらなる犠牲も受け入れる覚悟があるでしょう。
>イランは、戦争前の状況に戻ることは望んでいません。戦争の結果、米国の計算を変えたいと思っているのです。
金融市場は短期の戦争終結がメインシナリオでしたが、ここ数日の動きは長期戦のシナリオを織り込みつつあるように見えます。↑に私が書いたロシアと中国が勢いづいて第3次世界大戦は極端なシナリオですけど、y.hさんが書いているインフレ+低成長のスタグフレーションに陥る可能性は十分あるのかもしれません。
イラン情勢、BBCの記事がよくまとまっていると思いました。
https://www.bbc.com/japanese/articles/cly0z0k2ge0o
>イランの戦争目的は、従来の意味での勝利ではなく、耐え抜くことにあるからだ。
>イランにとって「まだ立ち続けている」ことは、妥協して得る結果ではなく、それこそが目的なのだ。
>アラブ諸国の一部は当初、戦争に反対だった。それが今では、自信を強めたイランをそのままにするくらいなら、戦争を最後までやり遂げるよう、トランプ氏に働きかけていると報じられている。
*****
今後のシナリオは2パターン考えられると思っていて、ひとつは戦争が続いてオイルショックに陥る、もうひとつはトランプ氏がどこかで勝利宣言して米軍は撤退、オイルショックを回避するが中東はより不安定になる。
先週の金融市場は上がるでも下がるでもない、どっちつかずに見えました。世界の行方はトランプ氏の気まぐれ次第なわけで、先は読めないということでしょうか。
楽天銀行の株価が下がり続けています。昨年9月でのピークは8,600円ほどが、現在は5,500円です。
管理人さんが、楽天銀行をまだ買えてないとおっしゃってましたが、インされなくて良かったかもです。
楽天銀行は直近でかなり下がりましたね!
なお私は楽天銀行株が2000円ごろから眺めております・・😑
今はSBI新生銀行を少し買い増ししたいなーと眺めております。。1600円前半くらいにならないかなーと。